
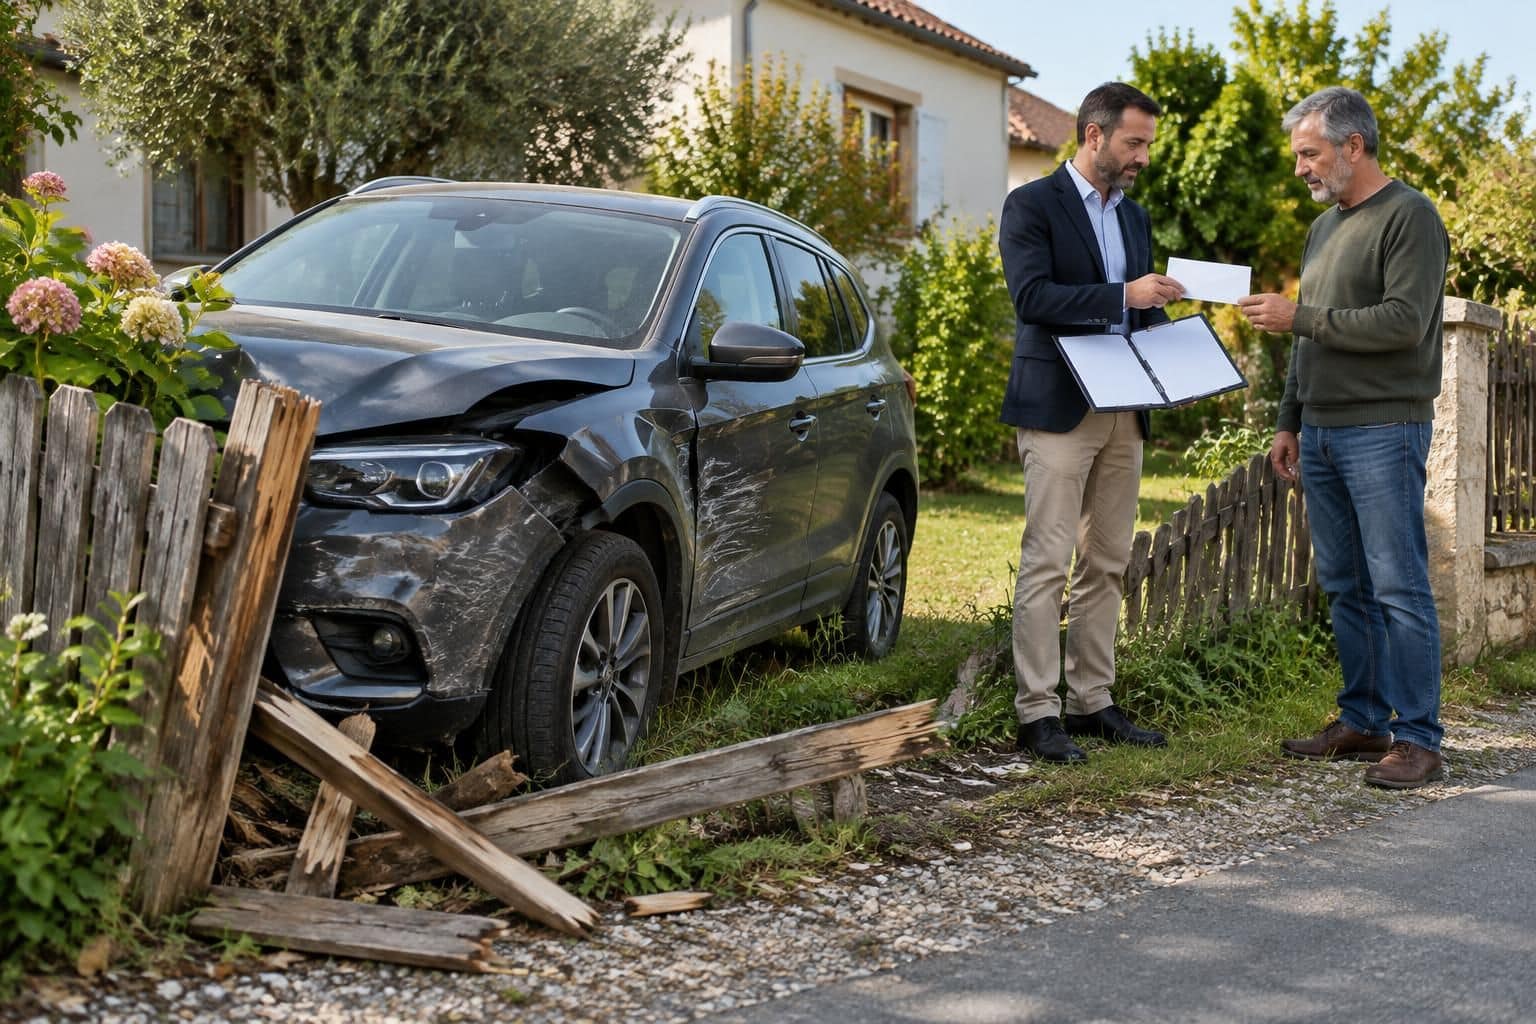
Découvrir une clôture enfoncée après une sortie de route soulève vite des questions pratiques : qui est responsable, quelle assurance contacter et comment faire évaluer les dommages matériels ? La réponse dépend notamment de l’identification du conducteur, des circonstances de l’accident de voiture et des garanties souscrites.
La responsabilité civile de l’automobiliste peut permettre le remboursement des réparations, mais l’indemnisation n’est pas automatique dès qu’un véhicule quitte la chaussée. Pour défendre votre dossier, il faut d’abord sécuriser les lieux, conserver les preuves et déclarer le sinistre dans les délais applicables.
A retenir :
- Responsabilité du conducteur à établir selon les circonstances précises de l’accident
- Photos, témoignages et constat utiles pour documenter une clôture endommagée
- Déclaration rapide auprès de l’assureur concerné et conservation des justificatifs
- Garanties habitation et auto à vérifier avant toute réparation définitive
Sortie de route : établir la responsabilité du conducteur
Après avoir identifié les premières mesures à prendre, il faut déterminer qui répond des dégâts et sur quel fondement. Une perte de contrôle peut engager la responsabilité du conducteur, mais l’assureur examine les circonstances et les éléments disponibles.
Accident de voiture et responsabilité civile
Dans ce dossier, la première question est de savoir si le conducteur a causé les dommages en perdant la maîtrise de son véhicule. Selon l’article R. 413-17 du Code de la route, il doit rester maître de sa vitesse et de son véhicule.
Si sa responsabilité est retenue, son assurance automobile peut indemniser le propriétaire de la clôture au titre de la responsabilité civile obligatoire. Selon l’article L. 211-1 du Code des assurances, cette garantie couvre les dommages causés aux tiers, sous réserve des faits établis et des règles applicables.
Éléments utiles pour prouver les dégâts
Pour étayer le dossier, rassemblez des preuves avant de déplacer les débris ou de commencer la réparation de clôture. Des photos rapprochées et générales, l’immatriculation, les coordonnées du conducteur et les témoignages peuvent aider l’assureur à comprendre l’accident.
Selon le Code des assurances, la déclaration d’un sinistre doit respecter le délai prévu au contrat, qui ne peut généralement pas être inférieur à cinq jours ouvrés pour ce type d’événement. Vérifiez les conditions de votre police et demandez à l’assureur de confirmer la date limite applicable.
Les responsabilités étant mieux documentées, l’étape suivante consiste à comparer les démarches et les garanties susceptibles de financer les travaux.
Garanties mobilisables :
- Assurance automobile du conducteur responsable pour les dommages causés aux tiers
- Contrat habitation du propriétaire selon les garanties et exclusions souscrites
- Constat amiable ou déclaration écrite décrivant précisément les circonstances observées
Situation
Assurance à contacter
Point à vérifier
Conducteur identifié et assuré
Assureur automobile du conducteur
Responsabilité et garanties mobilisées
Conducteur identifié, assurance inconnue
Assureur du conducteur et assureur habitation
Validité de la couverture automobile
Conducteur non identifié
Assureur habitation du propriétaire
Garantie choc et conditions contractuelles
Réparation urgente nécessaire
Assureur habitation avant travaux
Accord préalable et justificatifs demandés
Clôture endommagée : déclarer et faire évaluer le sinistre
Une fois les interlocuteurs repérés, une déclaration claire facilite l’examen du dossier et évite les frais contestés. Si le conducteur est présent, remplissez avec lui un constat amiable en décrivant les dommages sans reconnaître une responsabilité que vous ne pouvez pas établir.
Constituer un dossier d’indemnisation complet
Pour que l’assureur puisse chiffrer les travaux, joignez des photographies, les coordonnées des parties et les justificatifs de propriété ou d’installation disponibles. Demandez aussi des devis détaillés ; une facture ancienne ou des documents de pose peuvent éclairer l’évaluation.
Selon les dégâts, l’assureur peut mandater un expert avant de valider le montant proposé. Évitez une reconstruction définitive avant son passage, sauf urgence de sécurité, et gardez les factures des mesures provisoires prises pour protéger les lieux.
Franchise, expertise et remboursement des travaux
Si vous sollicitez d’abord votre assurance habitation, une franchise peut s’appliquer selon votre contrat, même si l’assureur exerce ensuite un recours contre le responsable. La prise en charge dépend des clauses souscrites, de l’expertise et du lien établi entre le choc et les dégâts constatés.
Avant d’accepter un devis, comparez les matériaux proposés et vérifiez que les poteaux, le portail et les éléments de fixation figurent dans le chiffrage. Cette vérification limite les désaccords lorsqu’une simple remise en état ne suffit pas.
Étapes du dossier :
- Sécurisation des abords et conservation des éléments déplacés
- Photographies datées et collecte des coordonnées des témoins
- Déclaration aux assureurs dans le délai contractuel applicable
- Devis comparables et expertise avant reconstruction complète
Lorsque le conducteur disparaît ou n’est pas assuré, le dossier exige des démarches supplémentaires et une lecture attentive des garanties disponibles.
Délit de fuite ou conducteur non assuré : quels recours ?
À la différence d’un accident avec un conducteur identifié, une clôture percutée sans témoin direct peut compliquer la recherche d’un responsable. Il reste utile de signaler les faits rapidement et de faire constater les indices avant leur disparition.
Déposer plainte et solliciter son assurance habitation
Si le conducteur a pris la fuite, déposez plainte auprès de la police ou de la gendarmerie et transmettez le récépissé à votre assureur. Des traces de peinture, des morceaux de véhicule, une caméra voisine ou un témoignage peuvent orienter les recherches.
Le délit de fuite est prévu par l’article 434-10 du Code pénal, mais son existence ne garantit pas à elle seule le remboursement des réparations. Demandez à votre assureur si votre contrat prévoit une garantie contre le choc d’un véhicule terrestre à moteur et si l’identification du tiers est exigée.
FGAO et limites de l’indemnisation
Le Fonds de garantie des assurances obligatoires peut intervenir dans certaines situations impliquant un responsable non assuré ou non identifié. Toutefois, les dommages matériels seuls causés par un véhicule non identifié ne donnent pas systématiquement droit à une indemnisation ; les conditions doivent être vérifiées auprès du Fonds.
Si le conducteur est identifié mais non assuré, transmettez les preuves et la plainte éventuelle à votre assureur, puis contactez le FGAO pour connaître les critères applicables. Dans tous les cas, conservez les échanges écrits et ne présumez pas qu’un remboursement intégral sera accordé sans examen du dossier.
Recours en cas de fuite :
- Dépôt de plainte et récépissé transmis à l’assureur habitation
- Images de surveillance et témoignages recueillis sans délai
- Vérification écrite des garanties et exclusions du contrat
- Conditions du FGAO contrôlées selon l’identification du véhicule
Source : Code de la route, article R. 413-17 ; Code des assurances, articles L. 113-2 et L. 211-1 ; Code pénal, article 434-10.